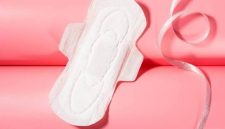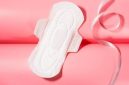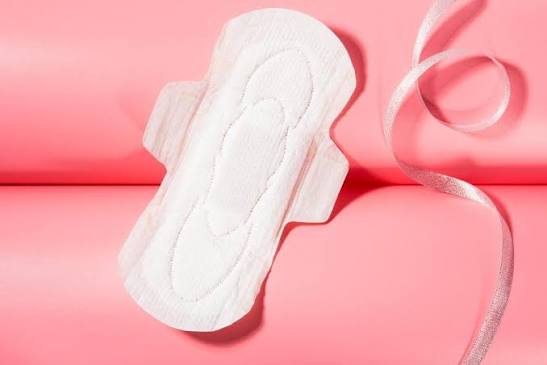
Info Sriwijaya, Jakarta – Kebijakan pemerintah terkait pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk sanitasi menstruasi, khususnya pembalut wanita, tengah menjadi perbincangan hangat di media sosial X. Isu tersebut menuai beragam tanggapan dari masyarakat yang mempertanyakan alasan produk kebutuhan dasar perempuan masih dikenakan pajak.
Menanggapi polemik yang berkembang di ruang digital tersebut, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberikan penjelasan mengenai ketentuan perpajakan yang berlaku terhadap produk pembalut wanita.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menyampaikan bahwa sampai saat ini pembalut wanita masih masuk dalam kategori Barang Kena Pajak (BKP) umum. Dengan demikian, produk tersebut tetap dikenakan Pajak Pertambahan Nilai sesuai ketentuan peraturan perpajakan.
Inge menjelaskan, meskipun tarif PPN secara umum ditetapkan sebesar 12 persen, penghitungan pajak untuk produk tersebut menggunakan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Melalui mekanisme tersebut, besaran PPN efektif yang dibebankan kepada konsumen menjadi sekitar 11 persen.
Penjelasan itu disampaikan Inge sebagaimana dikutip pada Jumat (30/10/2026).
Perdebatan mengenai pajak pembalut wanita bermula dari sebuah unggahan kritis di platform X pada penghujung Oktober 2026. Unggahan tersebut mempertanyakan kelayakan pengenaan pajak terhadap produk sanitasi menstruasi yang dinilai bukan termasuk barang mewah, melainkan kebutuhan mendasar perempuan.
Unggahan itu kemudian menyebar luas dan telah ditonton lebih dari satu juta kali. Banyak warganet turut memberikan tanggapan, terutama terkait pentingnya akses terhadap produk sanitasi menstruasi dengan harga yang terjangkau.
Menanggapi berbagai kritik tersebut, DJP menjelaskan bahwa fasilitas pembebasan maupun pengecualian PPN hanya berlaku bagi jenis barang dan jasa tertentu yang telah ditetapkan secara khusus dalam peraturan perundang-undangan.
Sementara itu, produk sanitasi menstruasi dan sejumlah kebutuhan kesehatan reproduksi perempuan hingga saat ini belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
Meski demikian, DJP menyatakan bahwa kemungkinan evaluasi terhadap kebijakan perpajakan produk sanitasi tetap memerlukan pembahasan dan kajian secara menyeluruh.
Kajian tersebut perlu mempertimbangkan berbagai aspek, mulai dari karakteristik produk, ketentuan peraturan perpajakan, hingga pengaruh kebijakan terhadap daya beli dan kesejahteraan masyarakat.
Perdebatan ini kembali memunculkan perhatian publik terhadap kebijakan perpajakan atas barang-barang kebutuhan dasar, khususnya produk yang berkaitan langsung dengan kesehatan dan kesejahteraan perempuan.